Corrélation de Pearson
Le coefficient de corrélation de Pearson (noté ρ ou r) mesure la relation linéaire entre deux variables numériques. Il quantifie la force et la direction avec lesquelles une variable varie lorsque l’autre change.
Mathématiquement, il est défini comme :
où et sont deux variables numériques, et , leurs moyennes respectives.
Les valeurs varient entre -1 et 1 :
- +1 : Corrélation positive parfaite (quand une variable augmente, l’autre augmente aussi)
- 0 : Pas de corrélation (aucune relation linéaire)
- -1 : Corrélation négative parfaite (quand une variable augmente, l’autre diminue)
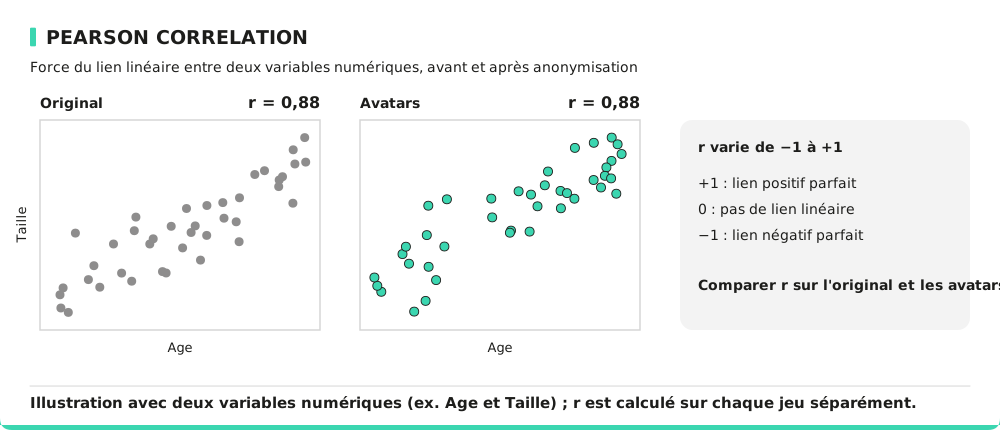
Interprétation du coefficient de corrélation de Pearson
Une valeur absolue élevée (proche de 1) indique une relation linéaire forte, tandis que des valeurs proches de 0 suggèrent une relation linéaire faible ou inexistante.
Cependant, la corrélation de Pearson ne capture que les dépendances linéaires. Si deux variables ont une relation non linéaire (ex. quadratique ou exponentielle), le coefficient peut être proche de 0 même si elles sont fortement liées.
Considérons un jeu de données avec les variables âge et revenu. Si les individus plus âgés ont tendance à avoir des revenus plus élevés, le coefficient de Pearson pourrait être 0,65, indiquant une relation linéaire positive modérée.
Si dans le jeu transformé ce coefficient tombe à 0,20 entre ces variables, cela suggère que la transformation a perturbé la corrélation d’origine, ce qui peut impacter des analyses basées sur la prédiction des revenus.
Spécificités du métrique
Avantages :
- Simple et largement utilisé en statistique et apprentissage automatique.
- Fournit une mesure intuitive des relations linéaires.
- Facile à calculer et interpréter.
Limites :
- Restreint aux dépendances linéaires : ne détecte pas les relations non linéaires.
- Applicable uniquement aux variables numériques continues.
- Sensible aux valeurs aberrantes qui peuvent fortement influencer le coefficient.
Formule
La matrice de corrélation de Pearson est calculée sur les variables numériques de chaque jeu de données (les colonnes constantes ou vides sont retirées au préalable) :
La matrice originale et la matrice avatar sont ensuite comparées, par exemple avec le Correlation Difference Ratio ou la Pairwise Correlation Difference.
Comment améliorer ce métrique ?
Pour améliorer la similarité du coefficient de Pearson, vous pouvez ajuster le paramètre k afin d’aligner plus précisément les distributions.
Vous pouvez aussi appliquer des projections pondérées en accordant plus d’importance aux variables critiques lors de la génération des données.
Enfin, un traitement ciblé en fonction des caractéristiques des variables peut aider à mieux préserver les corrélations.
En cas de relations non linéaires ou de variables catégorielles, pensez à utiliser des métriques alternatives (ex. information mutuelle).