Distance de Hellinger
La distance de Hellinger multivariée est une mesure statistique utilisée pour quantifier la similarité structurelle de deux jeux de données en prenant en compte l'ensemble des variables. Elle s’appuie sur le principe de la distance d'Hellinger et l'applique aux distributions sur les axes de projection pondérées par le pourcentage de variance expliqué par ces axes. elle mesure la distance entre les fonctions de masse de probabilité (FMP) du jeu de données original et de son homologue synthétique. La distance varie de 0 (distributions identiques) à 1 (distributions complètement disjointes).
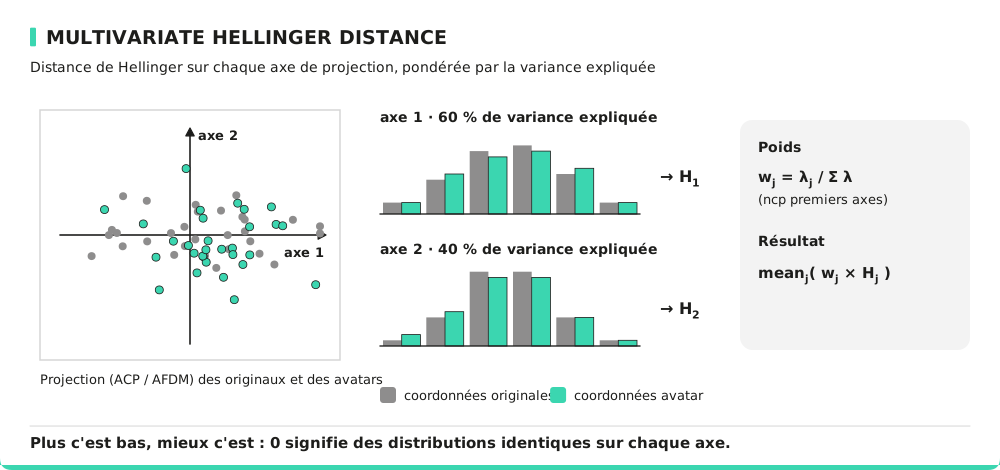
Interprétation de la distance de Hellinger multivariée
Une faible distance de Hellinger multivariée indique que la structure multivariée du jeu de données anonymisé est similaire à celle des données d'origine. Des valeurs plus élevées suggèrent que les relations entre les variables ont été statistiquement altérées, ce qui peut affecter l’utilisabilité des données.
Typiquement :
- Une valeur inférieure à 0,1 indique que les distributions sur les axes de projection sont presque identiques.
- Une valeur entre 0,1 et 0,3 suggère une bonne fidélité des données générées.
- Des valeurs supérieures à 0,3 indiquent des distorsions, dues à un manque de fidélité.
Considérons un jeu de données dans lequel on peut identifier trois clusters distincts d’individus, caractérisés par des valeurs significativement différentes sur un ensemble de variables. Une faible distance de Hellinger multivariée indiquera une bonne conservation de cette structure en clusters. À l’inverse, une distance élevée sera le signe d’une altération, voire d’une perte de cette information.
Spécificités de la métrique
Avantages :
- Capture le maintient des statistiques de clustering multivariées.
- N'est pas sensible à la dimensionnalité en affichant une moyenne des distances par dimension pondérée par le pourcentage de variance expliqué.
- Fournit une mesure bornée entre 0 et 1, donc facile à interpréter.
Limites :
- Moins sensible sur les jeux de données peu structurés
Formule
Les données originales et avatar sont projetées sur le même modèle. Avec la part de variance expliquée par la composante , sur les composantes qui expliquent de la variance :
où est la distribution par classes des coordonnées sur la composante et la distance de Hellinger. La valeur retournée est la moyenne des distances pondérées :
Comment améliorer cette métrique ?
Pour réduire la distance de Hellinger multivariée et améliorer la similarité, vous pouvez ajuster le paramètre k afin d’aligner plus précisément les distributions. Vous pouvez également appliquer des projections pondérées en donnant plus d’importance aux variables critiques lors de la génération de données. Enfin, utilisez un traitement ciblé en appliquant des transformations adaptées aux caractéristiques des variables.